


Axis Mobile: Pay, Invest & UPI
4,8811.18K Arvustused
Rakenduse andmed
- Versioon
- 11.50
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000 000+
- Arendaja
- Axis Bank Ltd.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
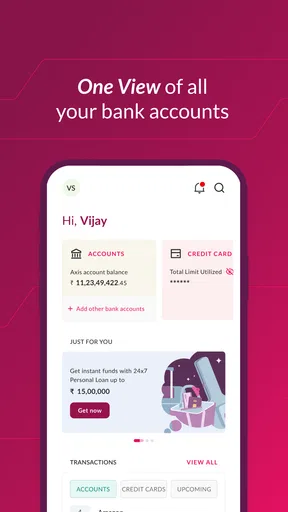
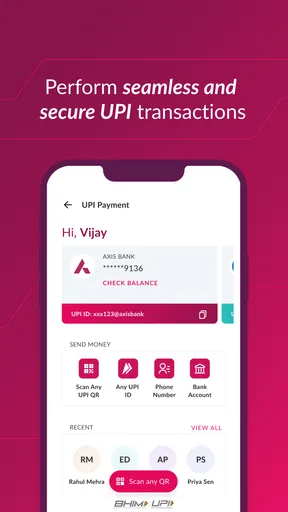
Kui otsid Axis Banki kliendina üht kohta igapäevaste rahaasjade ajamiseks, siis Axis Mobile on Androidile mõeldud mobiilipanga rakendus, mille keskmes on kontole ligipääs, maksed, investeerimisega seotud toimingud ja UPI kasutamine. Mina vaataksin seda eelkõige kui panga ametlikku tööriista, mitte lihtsalt rahakotiäppi: selle väärtus tuleb sellest, et pangandus ja maksed asuvad samas rakenduses.
Esimest korda kasutades tasub arvestada, et mugavus sõltub suuresti sellest, kas oled juba Axis Banki klient ja kas sinu telefoninumber on pangaga õigesti seotud. Rakendus ise on tasuta ning selle vanusepiirang on PEGI 3, kuid pangatoimingute puhul on olulisem konto olemasolu ja turvaline seadistamine kui rakenduse hinnasilt. Minu hinnangul on see hea valik inimesele, kes tahab oma pangaga suhelda otse telefonist, ilma et peaks iga väikese toimingu jaoks veebipanka avama.
Kuidas Axis Mobile esmakasutajale mõjub
Rakenduse taga on Axis Bank Ltd. ja selle pikaajaline olemasolu paistab välja eelkõige selles, et see ei püüa olla meelelahutuslik ega liigse visuaalse efektiga. Fookus on kontol, maksel ja pangateenustel. See on õige lähenemine rakendusele, kus kasutaja tahab tavaliselt kiiresti kontrollida saldot, teha ülekande või alustada UPI-makset, mitte sirvida lõputut avalehte.
Google Play näitab rakendusele keskmiseks hindeks 4,8 ning hinnanguid on kogunenud umbes 3,5 miljonit. Paigaldusi on üle 50 miljoni, mis annab mulle esmase kindluse, et tegemist ei ole väikese kõrvalprojektiga. Samas ei tähenda suur kasutajaskond automaatselt seda, et iga inimene saab sama sujuva kogemuse. Pangarakenduse töö sõltub ka konto tüübist, kinnitamisest, telefonist ja sellest, millised Axis Banki teenused on kasutajale avatud.
Praegune versioon on 11.50 ja rakendus vajab vähemalt Androidi versiooni 10. See on oluline detail vanema telefoni omanikule: enne paigaldamist tasub kontrollida oma seadme Androidi versiooni, sest pangarakendus ei ole koht, kus sooviksin kasutada toetuse piiril olevat seadet. iOS-i kasutaja peaks otsima eraldi sobivat versiooni, sest siin käsitletav rakendus on Android-telefonidele.
Milline on esimene mõistlik eesmärk?
Mina ei alustaks investeerimise või kõigi võimalike maksevalikute uurimisest. Esimene eesmärk võiks olla palju lihtsam: saada turvaliselt sisse, kontrollida konto põhiteavet ja teha üks väike tuttav toiming. Nii saad aru, kas telefoninumber, autentimine ja kontoühendus töötavad, enne kui hakkad rakendust kasutama kiireloomulise makse tegemiseks.
Kui oled Axis Banki klient, hoia seadistamise ajal käepärast oma pangaga seotud telefon ja vajalikud kontoandmed. Ära tee esimest aktiveerimist avalikus Wi-Fi-võrgus ning ära jaga kinnituskoodi inimesele, kes väidab end olevat pangast. See ei ole Axis Mobile’i eripära, kuid mobiilipanga puhul on selline harjumus eriti tähtis, sest rakendus annab ligipääsu päris rahale.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
Esimesel avamisel tasub rahulikult lugeda läbi kõik kinnitamise sammud, mitte vajutada järjest edasi ainult selleks, et avalehele jõuda. Kui telefoninumber ei sobi või kinnitamine ebaõnnestub, ei ole mõistlik sama toimingut kümneid kordi korrata. Kontrolli esmalt, kas kasutad õiget SIM-kaarti ja kas telefon suudab tavapäraselt sõnumeid või kõnesid vastu võtta. Vajadusel lahenda konto- või numbriühenduse probleem panga ametliku toe kaudu, mitte juhusliku kontaktisiku abil.
Seadistamine, mis säästab hiljem aega
Kui pääsed rakendusse, vaata esimesena üle, kuidas on korraldatud sisselogimine ja tehingute kinnitamine. Mugavusfunktsioon, näiteks seadmepõhine kiire avamine, võib muuta igapäevase kasutamise lihtsamaks, kuid mina lubaksin sellise valiku ainult isiklikus telefonis, millel on korralik ekraanilukk. Jagatud või töötelefonis eelistaksin rangemat lähenemist, isegi kui see tähendab paari lisasammu.
Samuti tasub kohe eristada kolme asja, mis algajal võivad segamini minna: rakendusse sisenemine, makse algatamine ja makse lõplik kinnitamine. Need ei pruugi olla sama toiming. Kui näed pärast makse alustamist veel kinnitusekraani, ära eelda, et raha on juba liikunud. Kontrolli alati lõppolekut ja tehinguajalugu, eriti kui saaja või summa on oluline.
Minu praktiline soovitus on teha pärast seadistamist üks väike testtoiming usaldusväärse saajaga ning seejärel vaadata, kas saldo ja ajalugu kajastavad tulemust ootuspäraselt. See õpetab rakenduse loogikat palju paremini kui seadete lugemine. Samal ajal saad aru, milline kinnitussamm sinu telefonis päriselt kuvatakse ja kui kiiresti tehingu tulemus nähtavaks muutub.
Esimene edukas makse ja UPI kasutamine
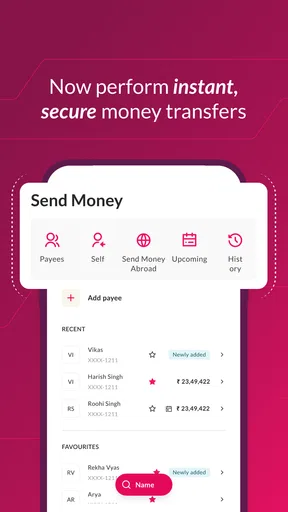
UPI on Axis Mobile’i üks keskseid põhjuseid, miks seda kasutada. Kui oled UPI-ga varem kokku puutunud, tundub töövoog tõenäoliselt tuttav: valid makseviisi või saaja, kontrollid üksikasju ja kinnitad toimingu. Kui see on uus, keskendu enne kinnitamist kolmele asjale: kellele raha läheb, kui suur summa on sisestatud ja millisest kontost makse tehakse.
Igapäevane näide oleks lõunasöögi või väikese ostu eest tasumine. Sellises olukorras on kiirus kasulik, kuid kiirus ei tohiks asendada kontrolli. QR-koodi või maksepäringu puhul vaata enne kinnitamist, kas kuvatud saaja nimi vastab sellele, mida ootasid. Kui nimi tundub võõras või summa ei klapi, katkesta toiming ja alusta uuesti. See üks harjumus vähendab eksliku makse riski rohkem kui pelk lootus, et rakendus hoiatab iga võimaliku vea eest.
Esimese UPI-makse järel ära sulge rakendust kohe. Ava tehingu üksikasjad ja vaata, kas olek on lõpetatud, ootel või ebaõnnestunud. Kui makse näib olevat ootel, väldi kohest kordusmakset, sest nii võib tekkida topeltülekande oht. Oota, kontrolli ajalugu ja suhtle vajadusel saaja või pangaga. See on üks olulisemaid praktilisi erinevusi võrreldes sularahaga: digimakse seisund tuleb üle kontrollida.
Kui kasutad rakendust arvete või korduvate maksete jaoks, loo endale harjumus kontrollida enne kinnitamist ka makse kuupäeva ja viitenumbrit, kui need on ekraanil näidatud. Väike tähelepanematus võib suunata raha õige inimese asemel valele kontole või siduda makse vale arvega. Axis Mobile võib protsessi lihtsustada, kuid lõplik sisestuse täpsus jääb ikkagi kasutaja vastutuseks.
Maksete planeerimine ja igapäevased töövõtted
Kui kasutad telefoni maksmiseks poes või teenuse eest tasumisel, tasub eristada kiiret ostu ja makset, millele peab jääma jälg. Väikese ostu puhul kontrollin enne kinnitamist saajat ning pärast seda tehingu olekut; arve tasumisel panen lisaks tähele viitenumbrit ja makse kuupäeva. Nii ei käsitle ma kõiki makseid ühetaolise nupuvajutusena ning väldin olukorda, kus kiire rutiin varjab olulise vea.
Kasulik töövõte on hoida enne makse alustamist vajalik info käepärast, mitte otsida seda poole tehingu pealt. Näiteks arvemakse korral leia arve number ja summa, seejärel ava rakendus ning võrdle neid sisestatud andmetega enne lõplikku kinnitamist. See ei tee makset tingimata kiiremaks, kuid vähendab eksimise võimalust, eriti siis, kui telefonis vahelduvad sõnumid, arve ja pangavaade.
Kui sul on mitu Axis Bankiga seotud igapäevast toimingut, annab ühine rakendus eelise just konteksti säilimises: saad makse kõrval vaadata ka pangaga seotud infot, selle asemel et vahetada pidevalt veebilehe, rahakoti ja pangaäpi vahel. See ei tähenda, et kõik finantsasjad peaksid ühte rakendusse koondama. Pigem tasub otsustada, milliseid toiminguid soovid teha mugavalt telefonist ja milliseid eelistad üle vaadata suuremal ekraanil.
Investeerimise osa ei ole sama mis pangasaldo
Rakenduse nimi ja kirjeldus viitavad ka investeerimisele, kuid mina ei käsitleks seda osa lihtsalt järjekordse kiire maksevalikuna. Pangakonto saldo on suhteliselt otsene number; investeerimisotsus sõltub eesmärgist, ajast ja riskist. Kui avad investeerimisega seotud vaate ainult uudishimust, ära tee esimest ostu enne, kui saad aru, mida valid ja millised tingimused selle toiminguga kaasnevad.
Hea töövoog on eraldada igapäevane raha ja investeerimiseks mõeldud raha. Enne rakenduses kinnitamist kirjuta endale välja, kui palju saad päriselt kõrvale panna, millal seda raha vajad ja kui suurt väärtuse kõikumist talud. Nii ei hakka mugav mobiilne juurdepääs suruma sind otsusele, mis sobib ekraanil klõpsamiseks, kuid mitte sinu rahalise olukorraga.
Siin on Axis Mobile mugav, sest pangateenused on ühes kohas, kuid see on ka võimalik nõrkus. Kui soovid põhjalikku turuanalüüsi, detailseid võrdlusi või spetsialiseeritud investeerimisplatvormi tööriistu, võib eraldi investeerimisrakendus olla parem. Axis Mobile sobib pigem kasutajale, kes hindab pangaga seotud toimingute koondamist ja tahab teha teadlikke, mitte pidevalt jälgitavaid otsuseid.
Segadused, mis võivad esimesel nädalal tekkida
Üks tavalisemaid väärarusaamu on eeldus, et rakendusse sisselogimine tähendab automaatselt, et kõik maksefunktsioonid on kohe kasutatavad. Tegelikult võivad konto, telefoninumber, kinnitamisviis ja konkreetne teenus mõjutada seda, mida saad teha. Kui mõni valik ei tööta, ära järelda kohe, et rakendus on katki. Kontrolli, kas probleem on seotud aktiveerimise, kontoõiguse või konkreetse tehinguga.
Teine segadus puudutab saldot ja tehinguajalugu. Pärast makset võib kasutaja oodata, et kõik näidud muutuvad täpselt samal hetkel. Kui ekraanil on vastuolu, ära tee selle põhjal kohe uut makset. Värskenda vaadet, ava tehingu detailid ja vaata, milline olek on toimingule märgitud. Kui olukord jääb arusaamatuks, säilita tehingu kuupäev, summa ja saaja andmed, et pangaga ühendust võttes oleks probleem täpselt kirjeldatav.
Kolmas komistuskivi on liiga suur usaldus telefoni vastu. Kui seade kaob, tuleb tegutseda kiiresti: lukusta telefon, võta ühendust operaatoriga, kui see on vajalik, ja teavita panka. Ära jäta rakendust avatuna ega salvesta tundlikke koode märkmetesse nime all, mis teeb need võõrale kergesti leitavaks. Rakenduse kasutusmugavus ei asenda telefoni enda turvalisust.
Samuti ei soovita ma paigaldada pangarakendust suvalisest failist või tundmatust allikast. Kasuta ametlikku rakenduste poodi ja kontrolli, et arendajana kuvatakse Axis Bank Ltd. Kui keegi saadab sulle sõnumiga alternatiivse paigaldusfaili või palub sisestada pangateabe välisele lehele, peatu enne tegutsemist. Pangarakenduse puhul on allika kontrollimine sama tähtis kui rakenduse enda funktsioonid.
Kui tehing ei lähe ootuspäraselt
Kui makse ebaõnnestub või jääb ootele, on esimene kasulik samm mitte proovida seda kohe mitu korda uuesti. Vaata tehingu ajalugu ja üksikasju, seejärel kontrolli, kas summa on kontol muutunud. Kui olek ei selgita olukorda, pane kirja saaja, summa ja toimingu aeg. Nii saad pangale või makse saajale konkreetse küsimuse esitada, selle asemel et kirjeldada ainult, et „rakendus ei töötanud”.
Kui saaja väidab, et raha pole saabunud, aga sinu vaates on tehing lõpetatud, ära tee uut makset enne, kui oled vastuolu lahendanud. Näita vajadusel saajale tehingu kinnituse üksikasju, kuid ära jaga sisselogimisandmeid ega kinnituskoodi. Selline vahekontroll on eriti väärtuslik siis, kui maksad teenuse eest olukorras, kus teine pool ootab sinult kohe tõendit.
Teine praktiline küsimus on, mida teha siis, kui telefon kaob ajal, mil rakendus on seadistatud. Sel juhul on oluline tegutseda telefoni ja pangakonto kaitsmiseks, mitte loota, et üksainus rakenduse seade lahendab kõik. Kasuta seadme lukustamise võimalusi, võta vajadusel ühendust mobiilioperaatoriga ning teavita panka. Edaspidi tasub tundlikke andmeid hoida telefonist eraldi ja veenduda, et ekraanilukk on kasutusel.
Millal Axis Mobile on parem kui tavaline alternatiiv?
Võrreldes tavalise veebipangaga on mobiilirakenduse tugevus käeulatuses: telefon on niikuinii kaasas ning makse või konto kontroll ei nõua arvuti avamist. Võrreldes eraldiseisva UPI-rahakotiga annab Axis Mobile pangakliendile ühe koha, kus vaadata pangaga seotud tegevusi ja algatada makseid. See vähendab rakenduste vahel liikumist ja võib teha igapäevase rahahalduse selgemaks.
Teisalt võib spetsiaalne makserakendus olla parem inimesele, kes kasutab mitut panka ja tahab neid ühe rahakoti alla koondada. Samuti võib veebipank sobida paremini siis, kui täidad pikki vorme, võrdled dokumente või töötad suurel ekraanil. Axis Mobile’i mõte ei ole asendada kõiki finantsvahendeid, vaid teha Axis Bankiga seotud toimingud telefonis kättesaadavaks.
Kui oled väga kogenud investor, võib rakenduse investeerimisosa tunduda liiga pangakeskne võrreldes spetsiaalse maakleriplatvormiga. Kui aga tahad makseid, pangakontot ja investeerimisega seotud ligipääsu samas keskkonnas, on see koondamine praktiline. Minu jaoks on see selge valikukriteerium: mida rohkem sinu igapäevased toimingud Axis Bankiga seotud on, seda rohkem saad rakendusest kasu.
Kellele soovitan ja kellele mitte
Soovitan seda Axis Banki kliendile, kes teeb telefonis sageli makseid, kasutab UPI-d või tahab pangateenustele kiiret ligipääsu ilma veebibrauserita. See sobib ka inimesele, kes eelistab ametliku panga rakendust eraldi makserakenduste asemel ning on valmis enne kinnitamist tehinguandmeid ise kontrollima.
Ma ei soovitaks seda esimeseks valikuks inimesele, kellel ei ole Axis Bankiga seost või kes otsib täiesti pangast sõltumatut rahakotti. Samuti peaksid ettevaatlikud olema need, kes tahavad väga vana Android-telefoni edasi kasutada, sest rakendus eeldab vähemalt Androidi versiooni 10. Kui sinu peamine vajadus on ulatuslik investeerimisanalüüs, võib eraldi investeerimisplatvorm pakkuda paremaid tööriistu.
Rakendus on tasuta ja selle vanusepiirang on PEGI 3, kuid see ei tähenda, et laps peaks seda iseseisvalt kasutama. Tegemist on päris pangateenusega, kus täiskasvanu peab hoidma konto, telefoni ja kinnitamisvahendid enda kontrolli all. Vanusemärge kirjeldab rakenduse sisu sobivust, mitte seda, kellele pangakonto või finantsotsused kuuluvad.
Milline kasutaja saab sellest kõige rohkem?
Minu arvates sobib Axis Mobile kõige paremini inimesele, kellel on Axis Banki konto ning kelle päev sisaldab väikseid, korduvaid pangatoiminguid: saldo kontrollimist, ülekannet, UPI-makset või pangaga seotud teenuse kasutamist. Sellisele kasutajale võib rakenduse väärtus tulla nähtavale juba tavalisel tööpäeval, kui ta tahab enne ostu kontrollida kontot ja seejärel makse teha ilma seadmete vahel vahetamata.
Kui kasutad mitme panga kontosid, pole ükski panga enda rakendus tavaliselt kogu rahapildi jaoks piisav. Sellisel juhul võiks Axis Mobile jääda sinu Axis Banki toimingute kanaliks, samal ajal kui üldise eelarve jälgimiseks kasutad muud meetodit. Nii väldid ekslikku ootust, et ühe panga äpp koondab automaatselt kõik sinu rahaasjad.
Rakendus ei pruugi olla parim valik ka inimesele, kes soovib ainult lihtsat makserakendust ega vaja pangaga seotud ligipääsu. Eraldi makseteenus võib tunduda sobivam, kui sinu põhiline eesmärk on eri pankade vahel paindlikult liikuda. Axis Mobile’i eelis on kõige selgem siis, kui selle kasutamine toetab juba olemasolevat suhet Axis Bankiga, mitte siis, kui otsid pangast sõltumatut lahendust.
Minu lõplik hinnang pärast kasutusloogika läbimist
Axis Mobile on kõige mõistlikum siis, kui soovid Axis Banki teenuseid telefonis kasutada ühe selge tööriista kaudu. Selle tugevus ei ole üksainus efektne funktsioon, vaid kombinatsioon: pangale ligipääs, maksed, UPI ja investeerimisega seotud võimalused samas rakenduses. Suur kasutajaskond ja kõrge keskmine hinne annavad sellele tugeva esmase usaldusväärsuse märgi, kuid mina soovitaksin hinnata seda ikkagi oma konto ja igapäevaste vajaduste järgi.
Minu soovitus uuele kasutajale on liikuda rahulikult: paigalda rakendus ametlikust poest, kontrolli arendaja nime, lõpeta konto kinnitamine, tee üks väike tuttav toiming ja vaata selle tulemus ajaloost üle. Alles pärast seda tasub võtta kasutusele UPI või uurida investeerimisega seotud valikuid. Parim esimene võit on mitte lihtsalt rakendusse sisse saamine, vaid ühe toimingu edukas lõpetamine ja selle tulemuse mõistmine.
Kui oled Axis Banki klient ja sinu telefon vastab Androidi nõudele, näen ma siin praktilist ning igapäevast mobiilipanga lahendust. Kui vajad mitme panga koondamist, väga sügavat investeerimisanalüüsi või suure ekraani töövoogu, vaata kõrvale ka teisi võimalusi. Õiges kasutusolukorras on see aga mugav tasuta finantsrakendus, mis aitab tavapärased pangatoimingud telefonist ära teha ilma liigse keerukuseta.
Plussid
- Mugav maksete
- investeerimise ja UPI-teenuste kasutamine ühes rakenduses.
- Kiired rahaülekanded ja arvete tasumine otse mobiiltelefonist.
- Investeeringute jälgimine aitab portfelli mugavalt hallata.
- UPI-maksed muudavad kaupmeestele tasumise lihtsaks ja kiireks.
- Rakendus vähendab vajadust kasutada mitut erinevat finantsrakendust.
Miinused
- Kõik funktsioonid ei pruugi olla kõigis riikides või piirkondades saadaval.
- Finantsteenuste kasutamiseks võib olla vajalik ulatuslik isiku tuvastamine.
- Investeeringutega kaasneb alati rahakaotuse risk.
- Rakendus sõltub stabiilsest internetiühendusest ja pangateenuste toimimisest.
- Mõned teenused võivad sisaldada tehingu- või haldustasusid.
Korduma kippuvad küsimused: Axis Mobile: Pay, Invest & UPI
Mis on Axis Mobile: Pay, Invest & UPI ja milliseid teenuseid see pakub?
Axis Mobile: Pay, Invest & UPI on Axis Banki mobiilirakendus, mille kaudu saab hallata pangakontosid, teha ülekandeid, tasuda arveid, kasutada UPI-makseid ning jälgida valitud investeerimis- ja pangateenuseid. Rakenduse täpne funktsioonide valik võib sõltuda kasutaja kontotüübist, riigist, telefoninumbrist ja panga kehtivatest tingimustest. Enne kasutamist tasub kontrollida, millised teenused on sinu kontoga tegelikult aktiveeritud.
Kas Axis Mobile’i kasutamiseks peab olema Axis Banki klient?
Üldjuhul on rakendus mõeldud Axis Banki klientidele, kellel on pangas sobiv konto või muu toetatud teenus. Registreerimisel võidakse nõuda kontoandmeid, pangas registreeritud mobiilinumbrit, klienditunnust, deebetkaarti või ühekordset kinnituskoodi. Kui sul Axis Banki kontot ei ole, võivad mõned avalikud funktsioonid olla nähtavad, kuid maksete, investeerimise ja kontohalduse kasutamine ei pruugi olla võimalik.
Kas Axis Mobile’i kaudu tehtavad maksed ja UPI-tehingud on turvalised?
Rakendus kasutab tavaliselt mitut turvakihti, näiteks seadme kinnitamist, sisselogimisandmeid, MPIN-koodi, ühekordseid koode ja UPI PIN-i. Turvalisus sõltub siiski ka kasutaja enda käitumisest. Ära jaga PIN-koode ega OTP-koode, väldi tundmatuid linke ning kasuta rakendust ainult ametlikust rakenduste poest alla laaditud versioonina. Kahtlase tegevuse korral võta kohe pangaga ühendust.
Kas rakenduses saab investeerida ja millised kulud võivad kaasneda?
Axis Mobile võib pakkuda juurdepääsu investeerimistoodetele, näiteks investeerimisfondidele, hoiustele või muudele Axis Banki kaudu kättesaadavatele lahendustele. Saadavus sõltub sinu profiilist ja teenuse tingimustest. Investeeringutega võivad kaasneda haldustasud, tehingutasud, maksud või muud kulud ning tootlus ei ole garanteeritud. Enne investeerimist tutvu alati toote dokumentide, riskitaseme ja väljumistingimustega.
Milliseid õigusi ja tehnilisi nõudeid rakendus kasutab?
Rakendus võib vajada internetiühendust, juurdepääsu SMS-idele või telefoninumbrile seadme ja konto kinnitamiseks ning teatud juhtudel ka teavituste, kaamera või seadme turvafunktsioonide kasutamist. Nõuded võivad Androidi ja iOS-i versioonide vahel erineda. Enne paigaldamist kontrolli rakenduse ametlikku kirjeldust, toetatud operatsioonisüsteemi ja privaatsustingimusi ning uuenda rakendust regulaarselt.


